 La norma europea sulla concorrenza impone a tutte le imprese di pubblicare entro il 30 giugno di ogni anno (termine prorogato per il 2021 al 31/12/2022), tutti gli aiuti, sovvenzioni, crediti d’imposta, ecc., ricevuti nell’anno precedente.
ATTENZIONE: A partire dal 1 gennaio 2023 l’inosservanza di tale adempimento sarà sanzionata pertanto è importante verificare che siano pubblicati i contributi ricevuti nel 2021 entro il 31/12/2022.

 Con l’ordinanza 28253 del 2022 la Cassazione ha considerato incassati e, come tali imponibili quali reddito di lavoro autonomo i compensi indicati da un professionista in una parcella che non è mai stata saldata.
 Il nuovo Codice sulla Crisi d’impresa entrato definitivamente in vigore il 15 luglio, prevede in capo all’imprenditore individuale o collettivo nuovi obblighi organizzativi e per l’organo di controllo interno delle società nuovi obblighi di verifica e di segnalazione.

 Il Dl aiuti ha introdotto un’indennità una tantum volta a contrastare l’aumento dei prezzi.
 La sanzione sarà pari all’importo fisso di €. 30 cui si somma il 4% del corrispettivo, salva la dimostrazione dei casi di oggettiva impossibilità tecnica.
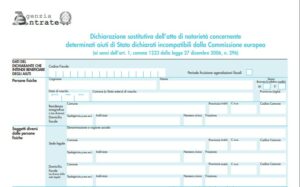 Con il provvedimento dell’Agenzia delle Entrate del 27.4.2022 n. 143438 sono stati individuati il contenuto, le modalità e termini di presentazione della dichiarazione sostitutiva di atto notorio, che devono presentare i beneficiari delle misure di sostegno per l’emergenza epidemiologica da COVID-19