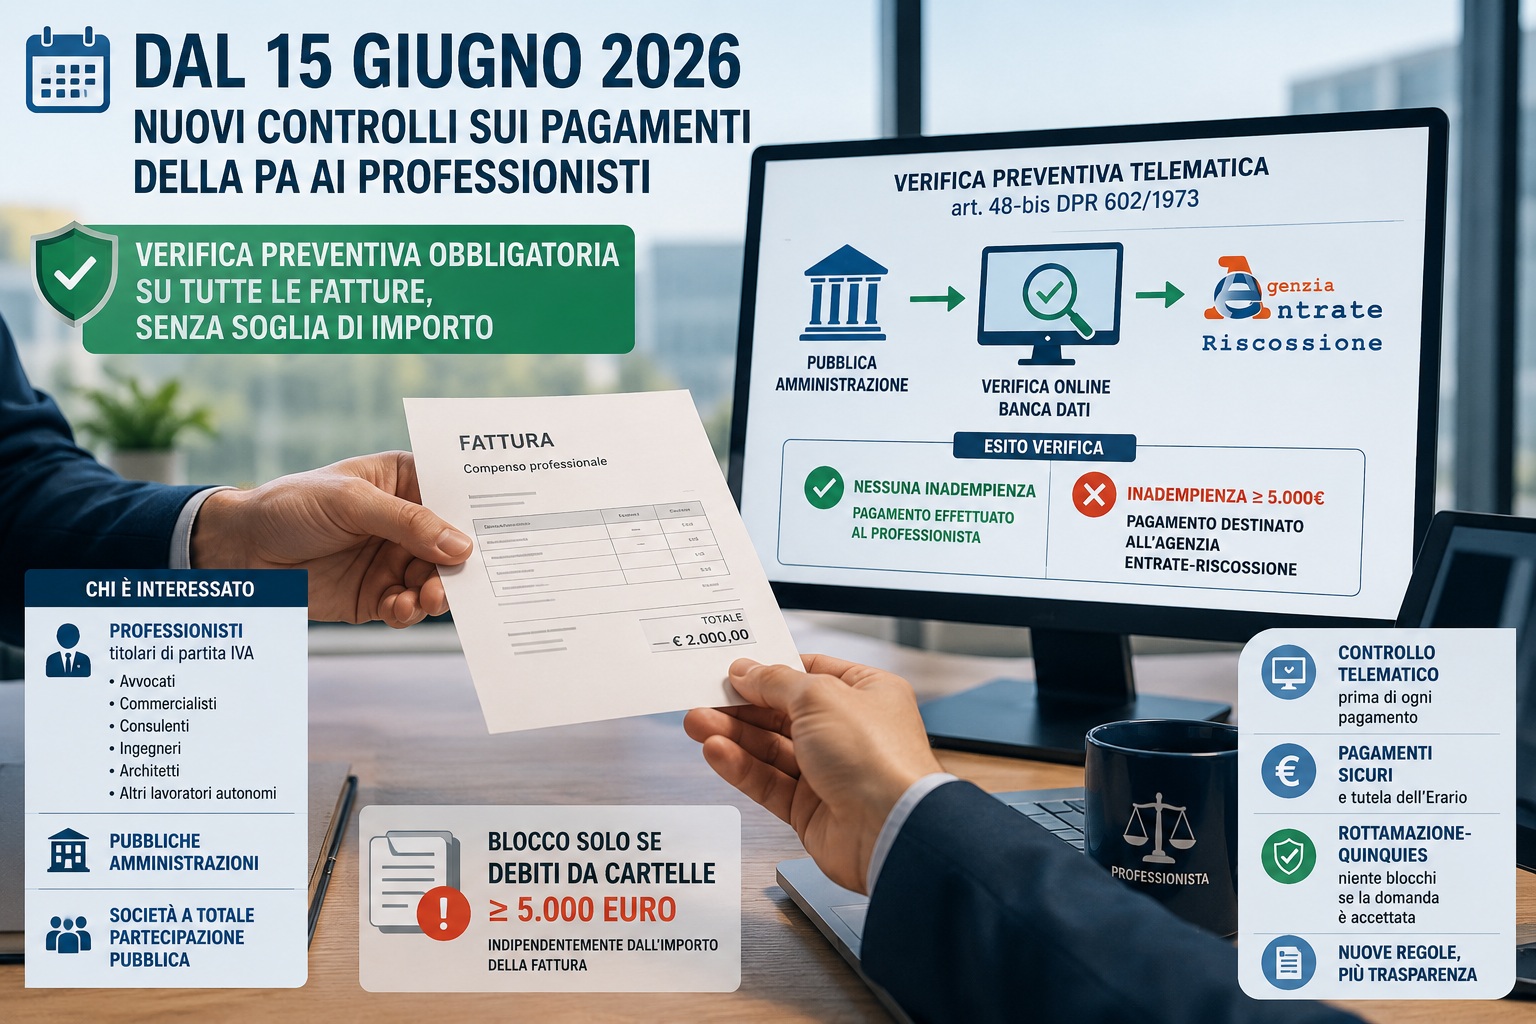
 Dal 15 giugno 2026 entrano in vigore nuove regole che possono incidere in modo significativo sui compensi percepiti dai professionisti che lavorano con la Pubblica Amministrazione.
La novità riguarda i controlli previsti dall’art. 48-bis del DPR 602/1973: le Pubbliche Amministrazioni dovranno verificare preventivamente la presenza di debiti iscritti a ruolo prima di effettuare qualsiasi pagamento a favore di professionisti titolari di partita IVA.
L’aspetto più rilevante è che la verifica dovrà essere effettuata anche per importi inferiori a 5.000 euro, eliminando di fatto la soglia minima oggi applicabile per questa categoria di soggetti.
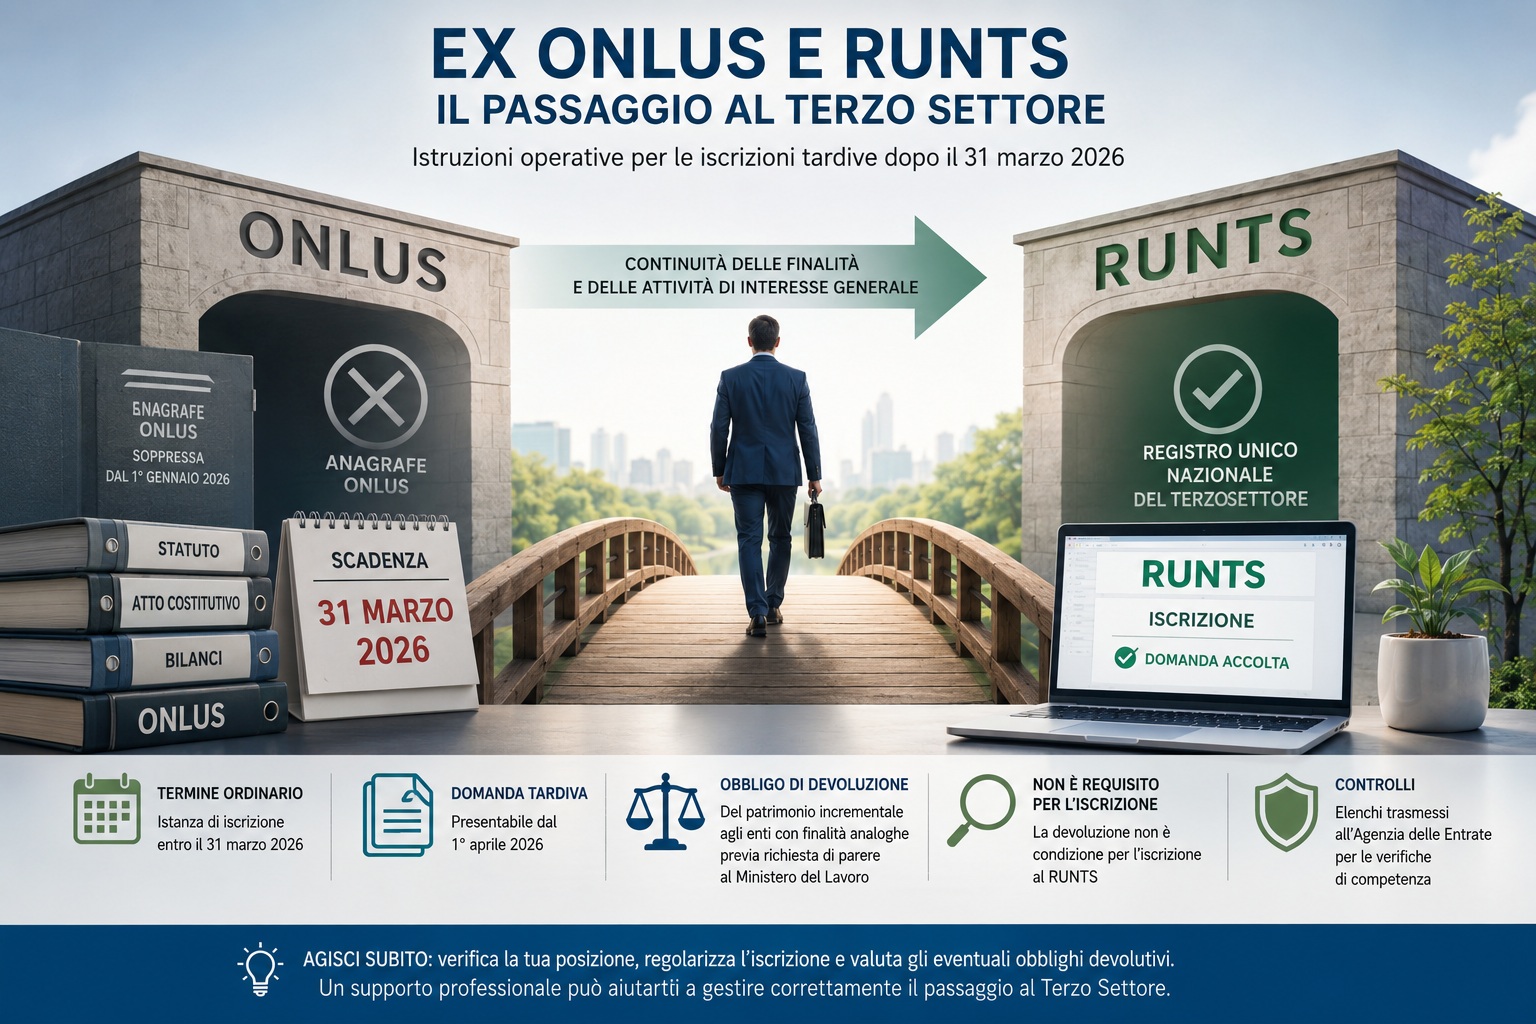 Ex ONLUS in ritardo con l’iscrizione al RUNTS: cosa cambia?
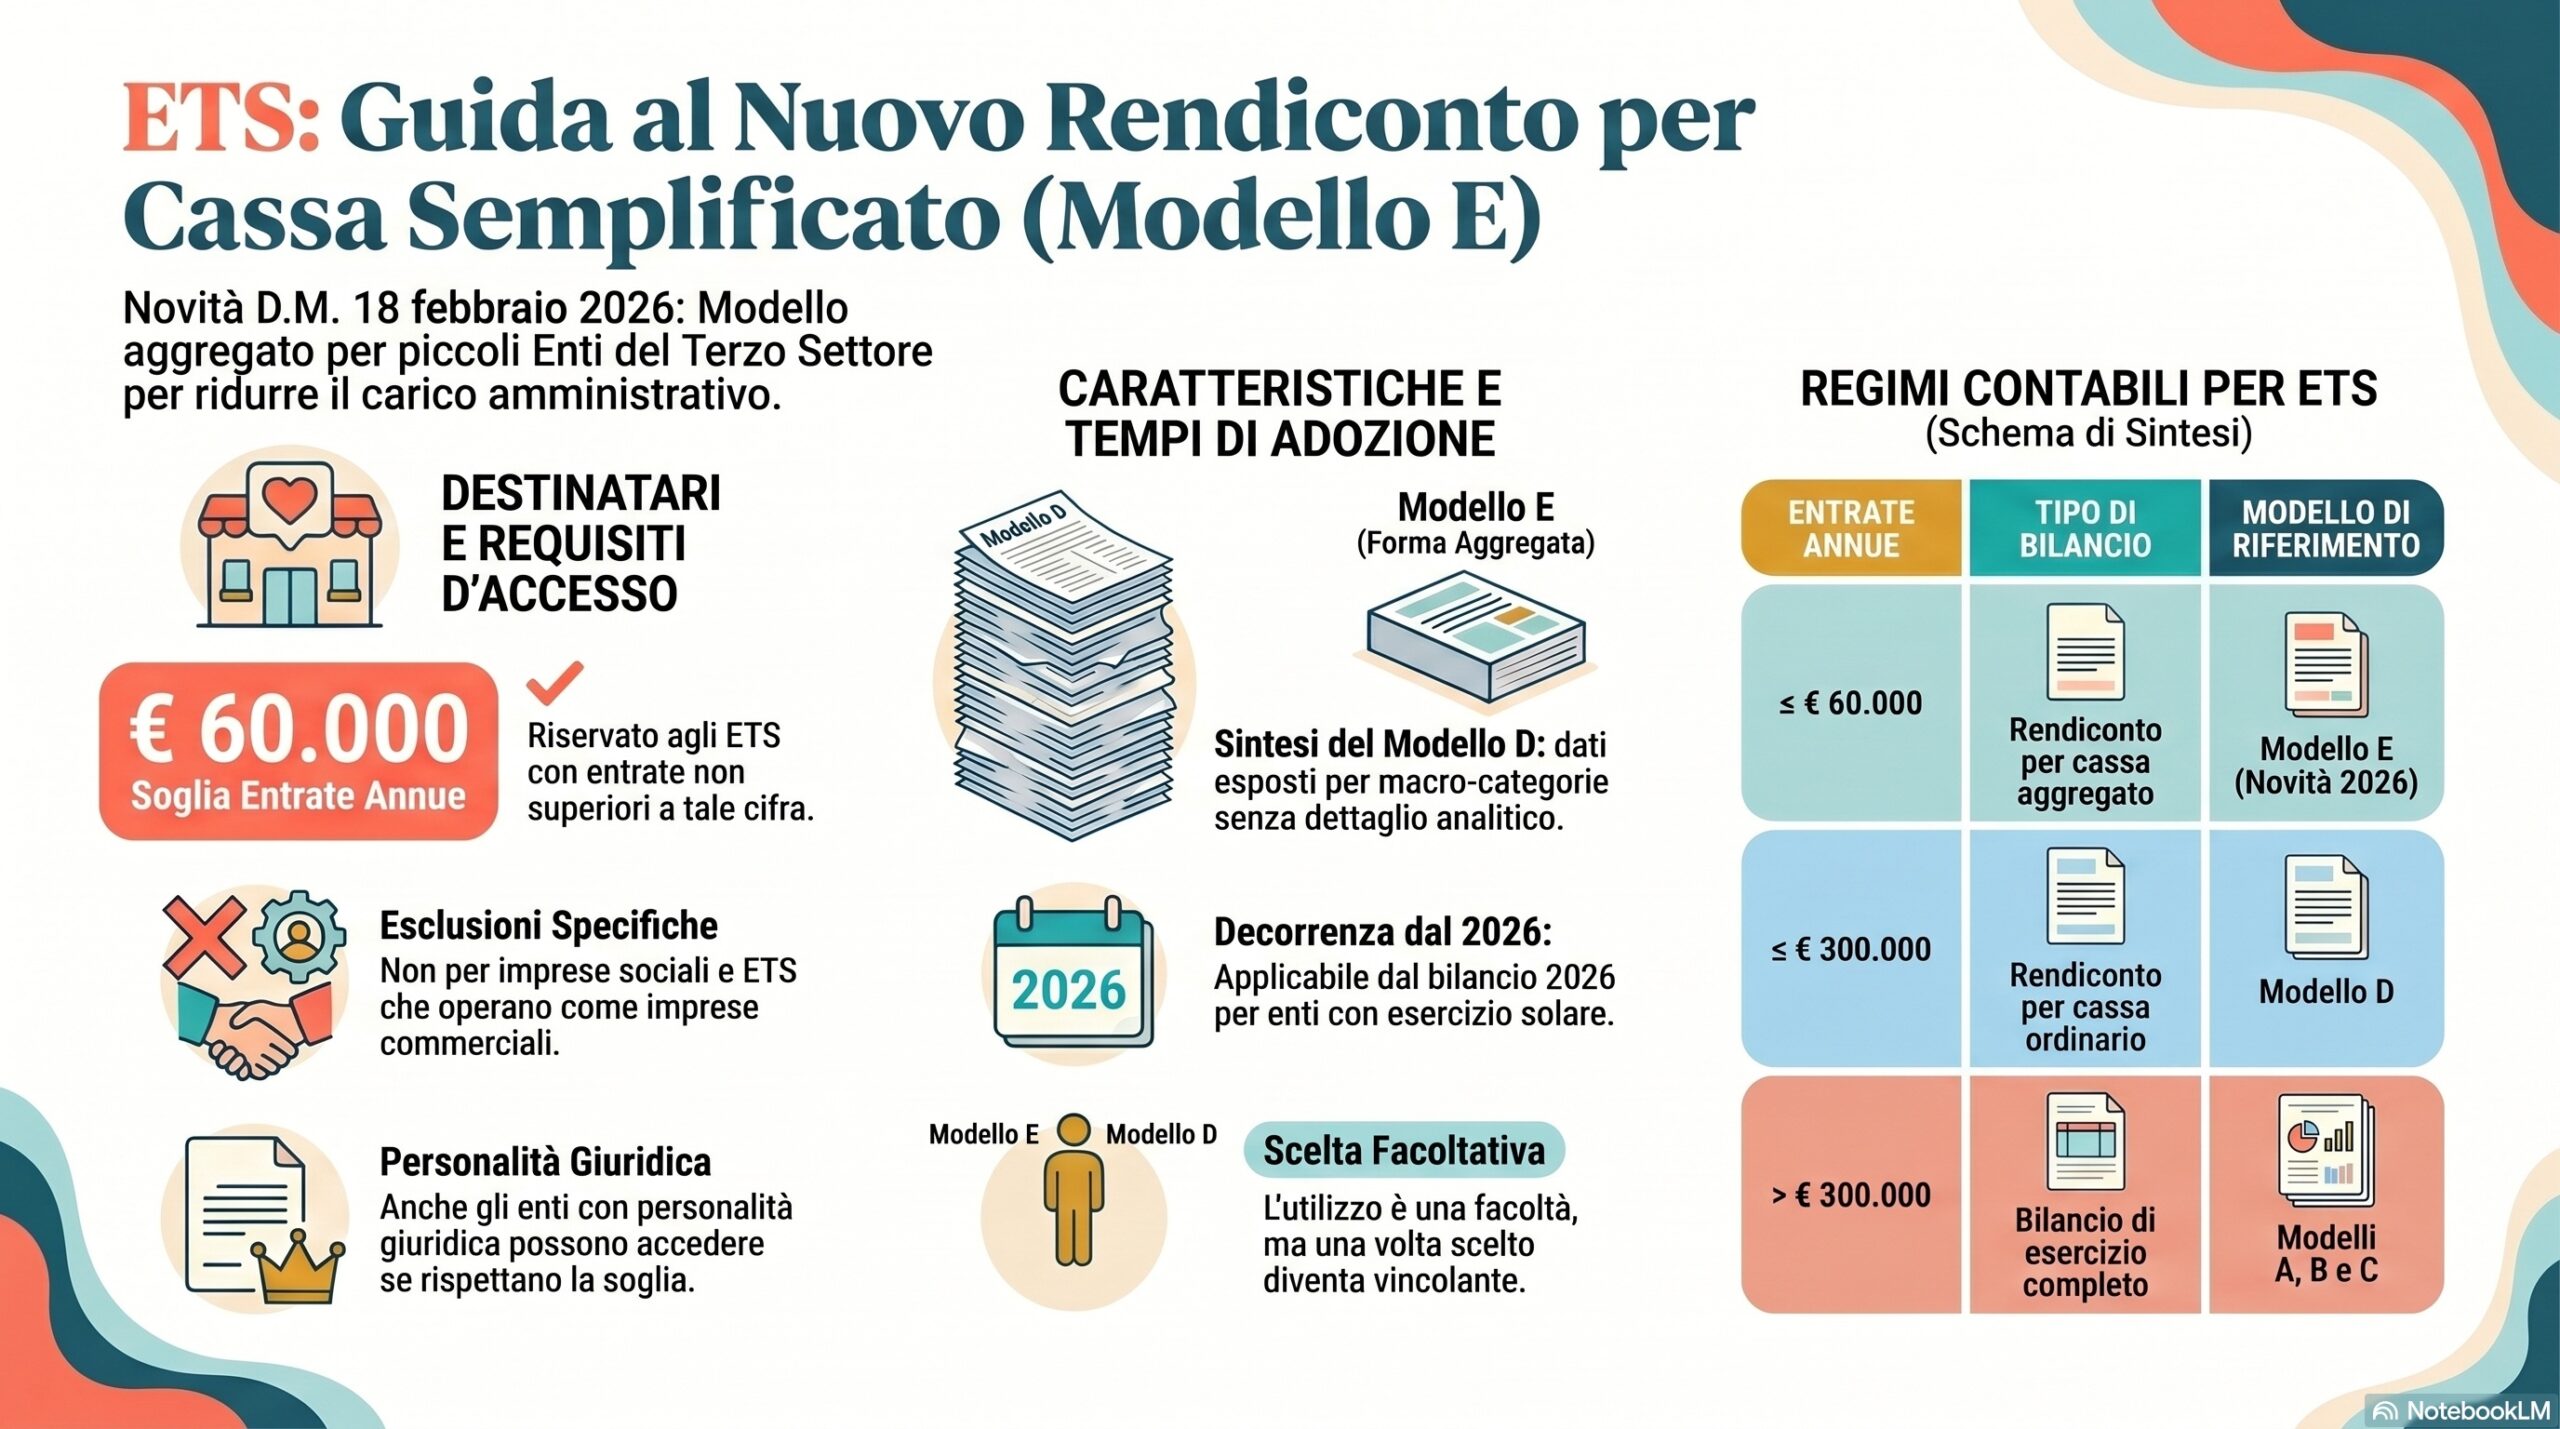 Il Ministero del Lavoro ha introdotto un’importante
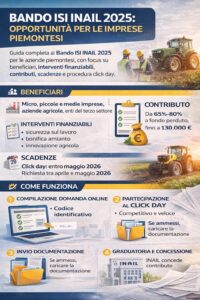 Il Bando ISI INAIL 2025 rappresenta una delle principali opportunità di finanziamento a fondo perduto per le imprese, incluse quelle con sede in Piemonte, che intendono investire in sicurezza sul lavoro, innovazione e sostenibilità.
 Con il DM 13 gennaio 2026, pubblicato in G.U. il 20 marzo 2026, il Ministero del Lavoro ha introdotto importanti modifiche al DM 106/2020, ridefinendo le regole operative del RUNTS (Registro Unico Nazionale del Terzo Settore).
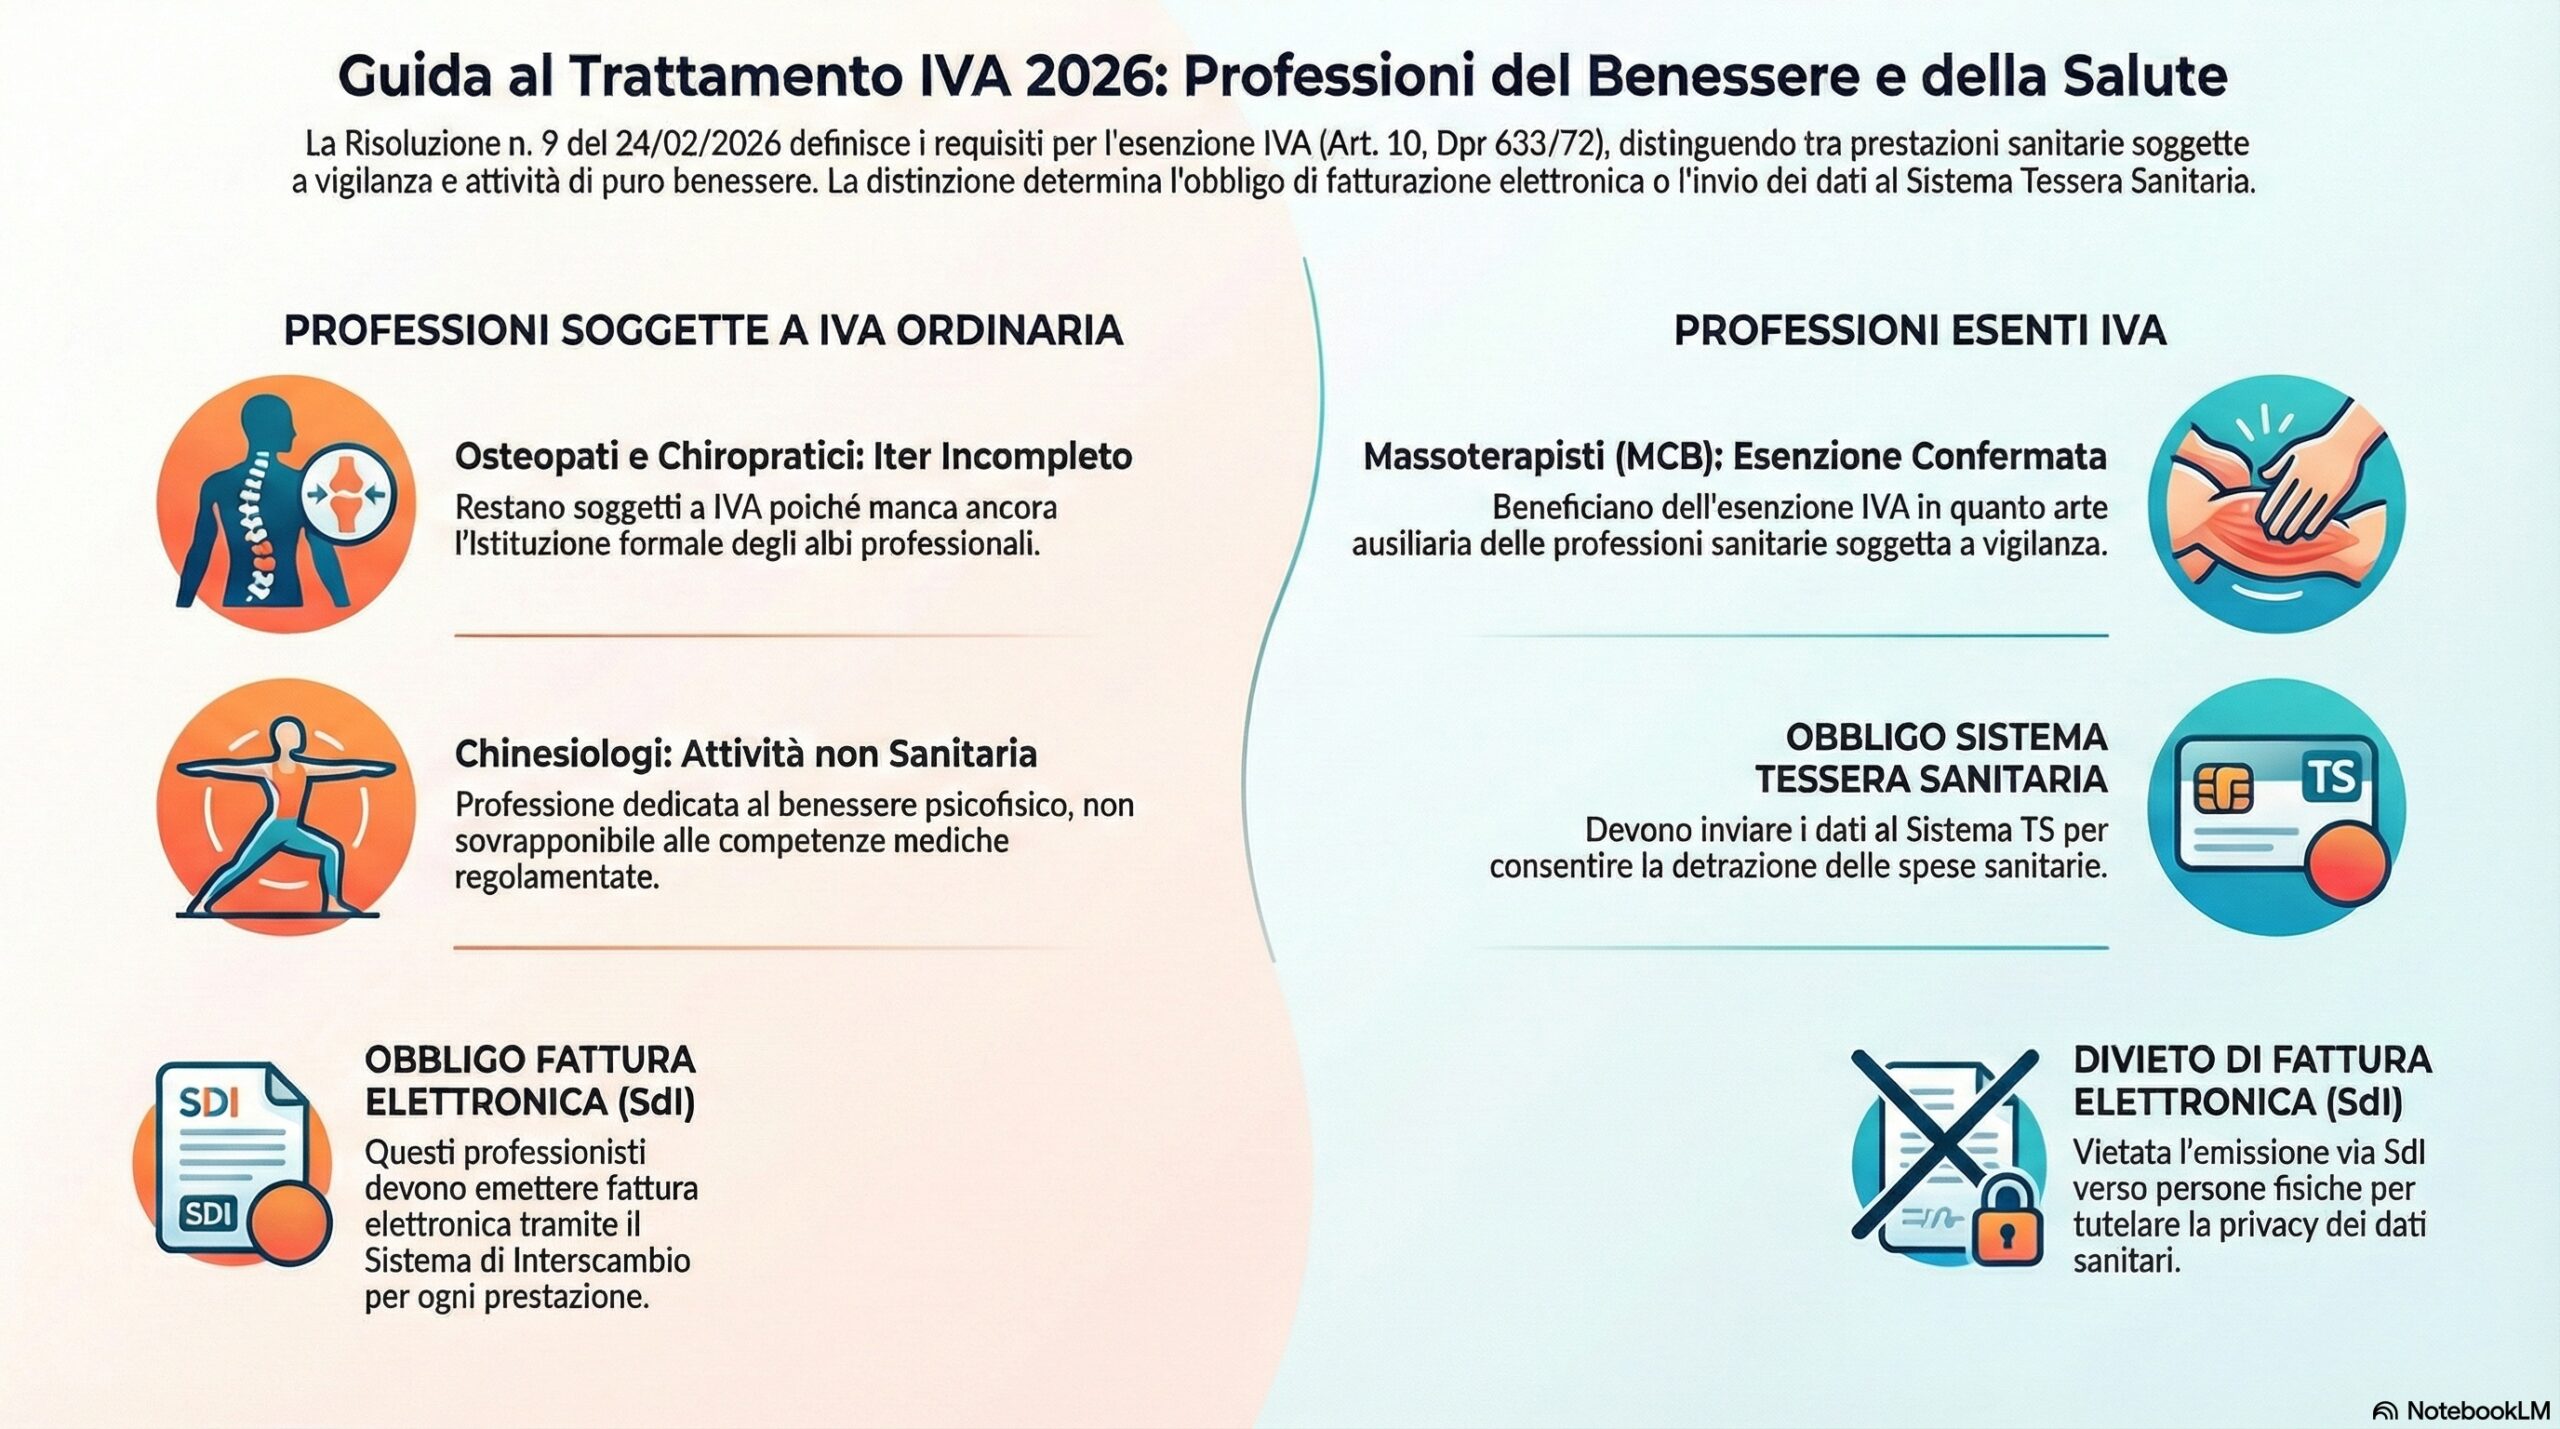 Chiarimenti ufficiali dell’Agenzia delle Entrate – Risoluzione n. 9 del 24 febbraio 2026
 (Guida operativa alla Circolare INL n. 1 del 23 febbraio 2026 sul D.L. 159/2025 conv. L. 198/2025)
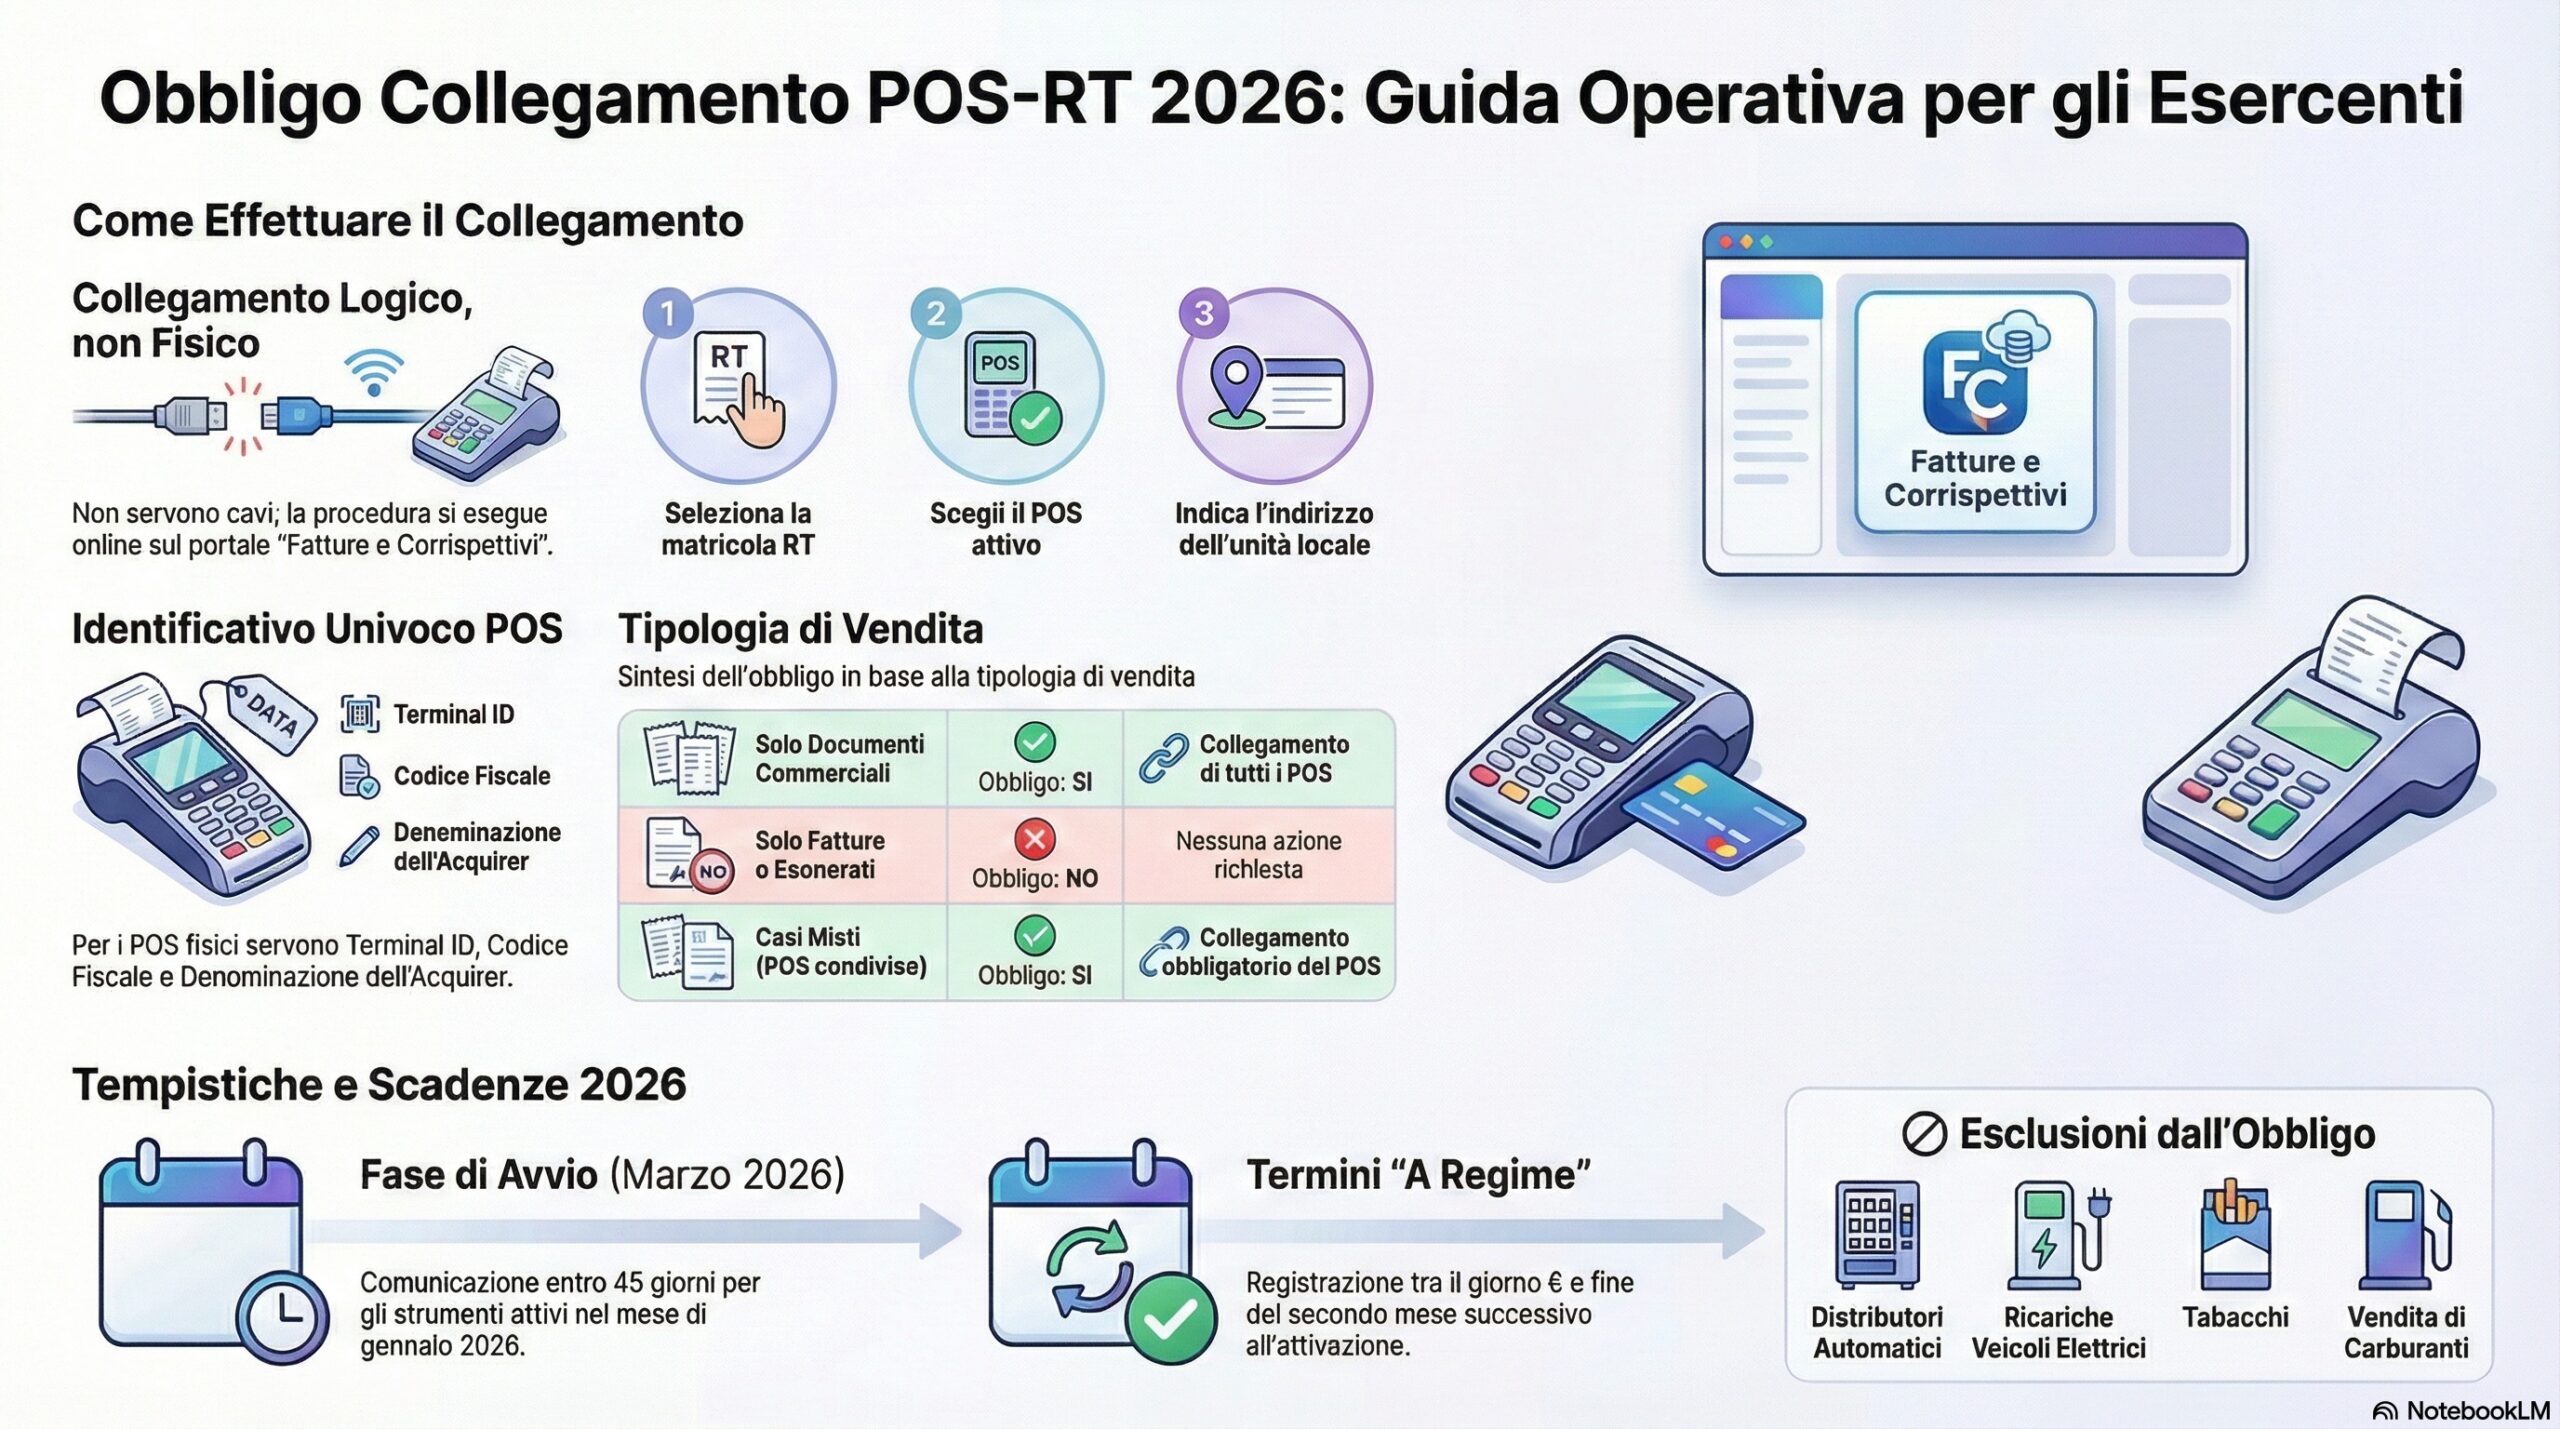 L’Agenzia delle Entrate ha pubblicato a febbraio 2026 la Guida Operativa dedicata al collegamento tra POS e strumenti di certificazione dei corrispettivi (RT).
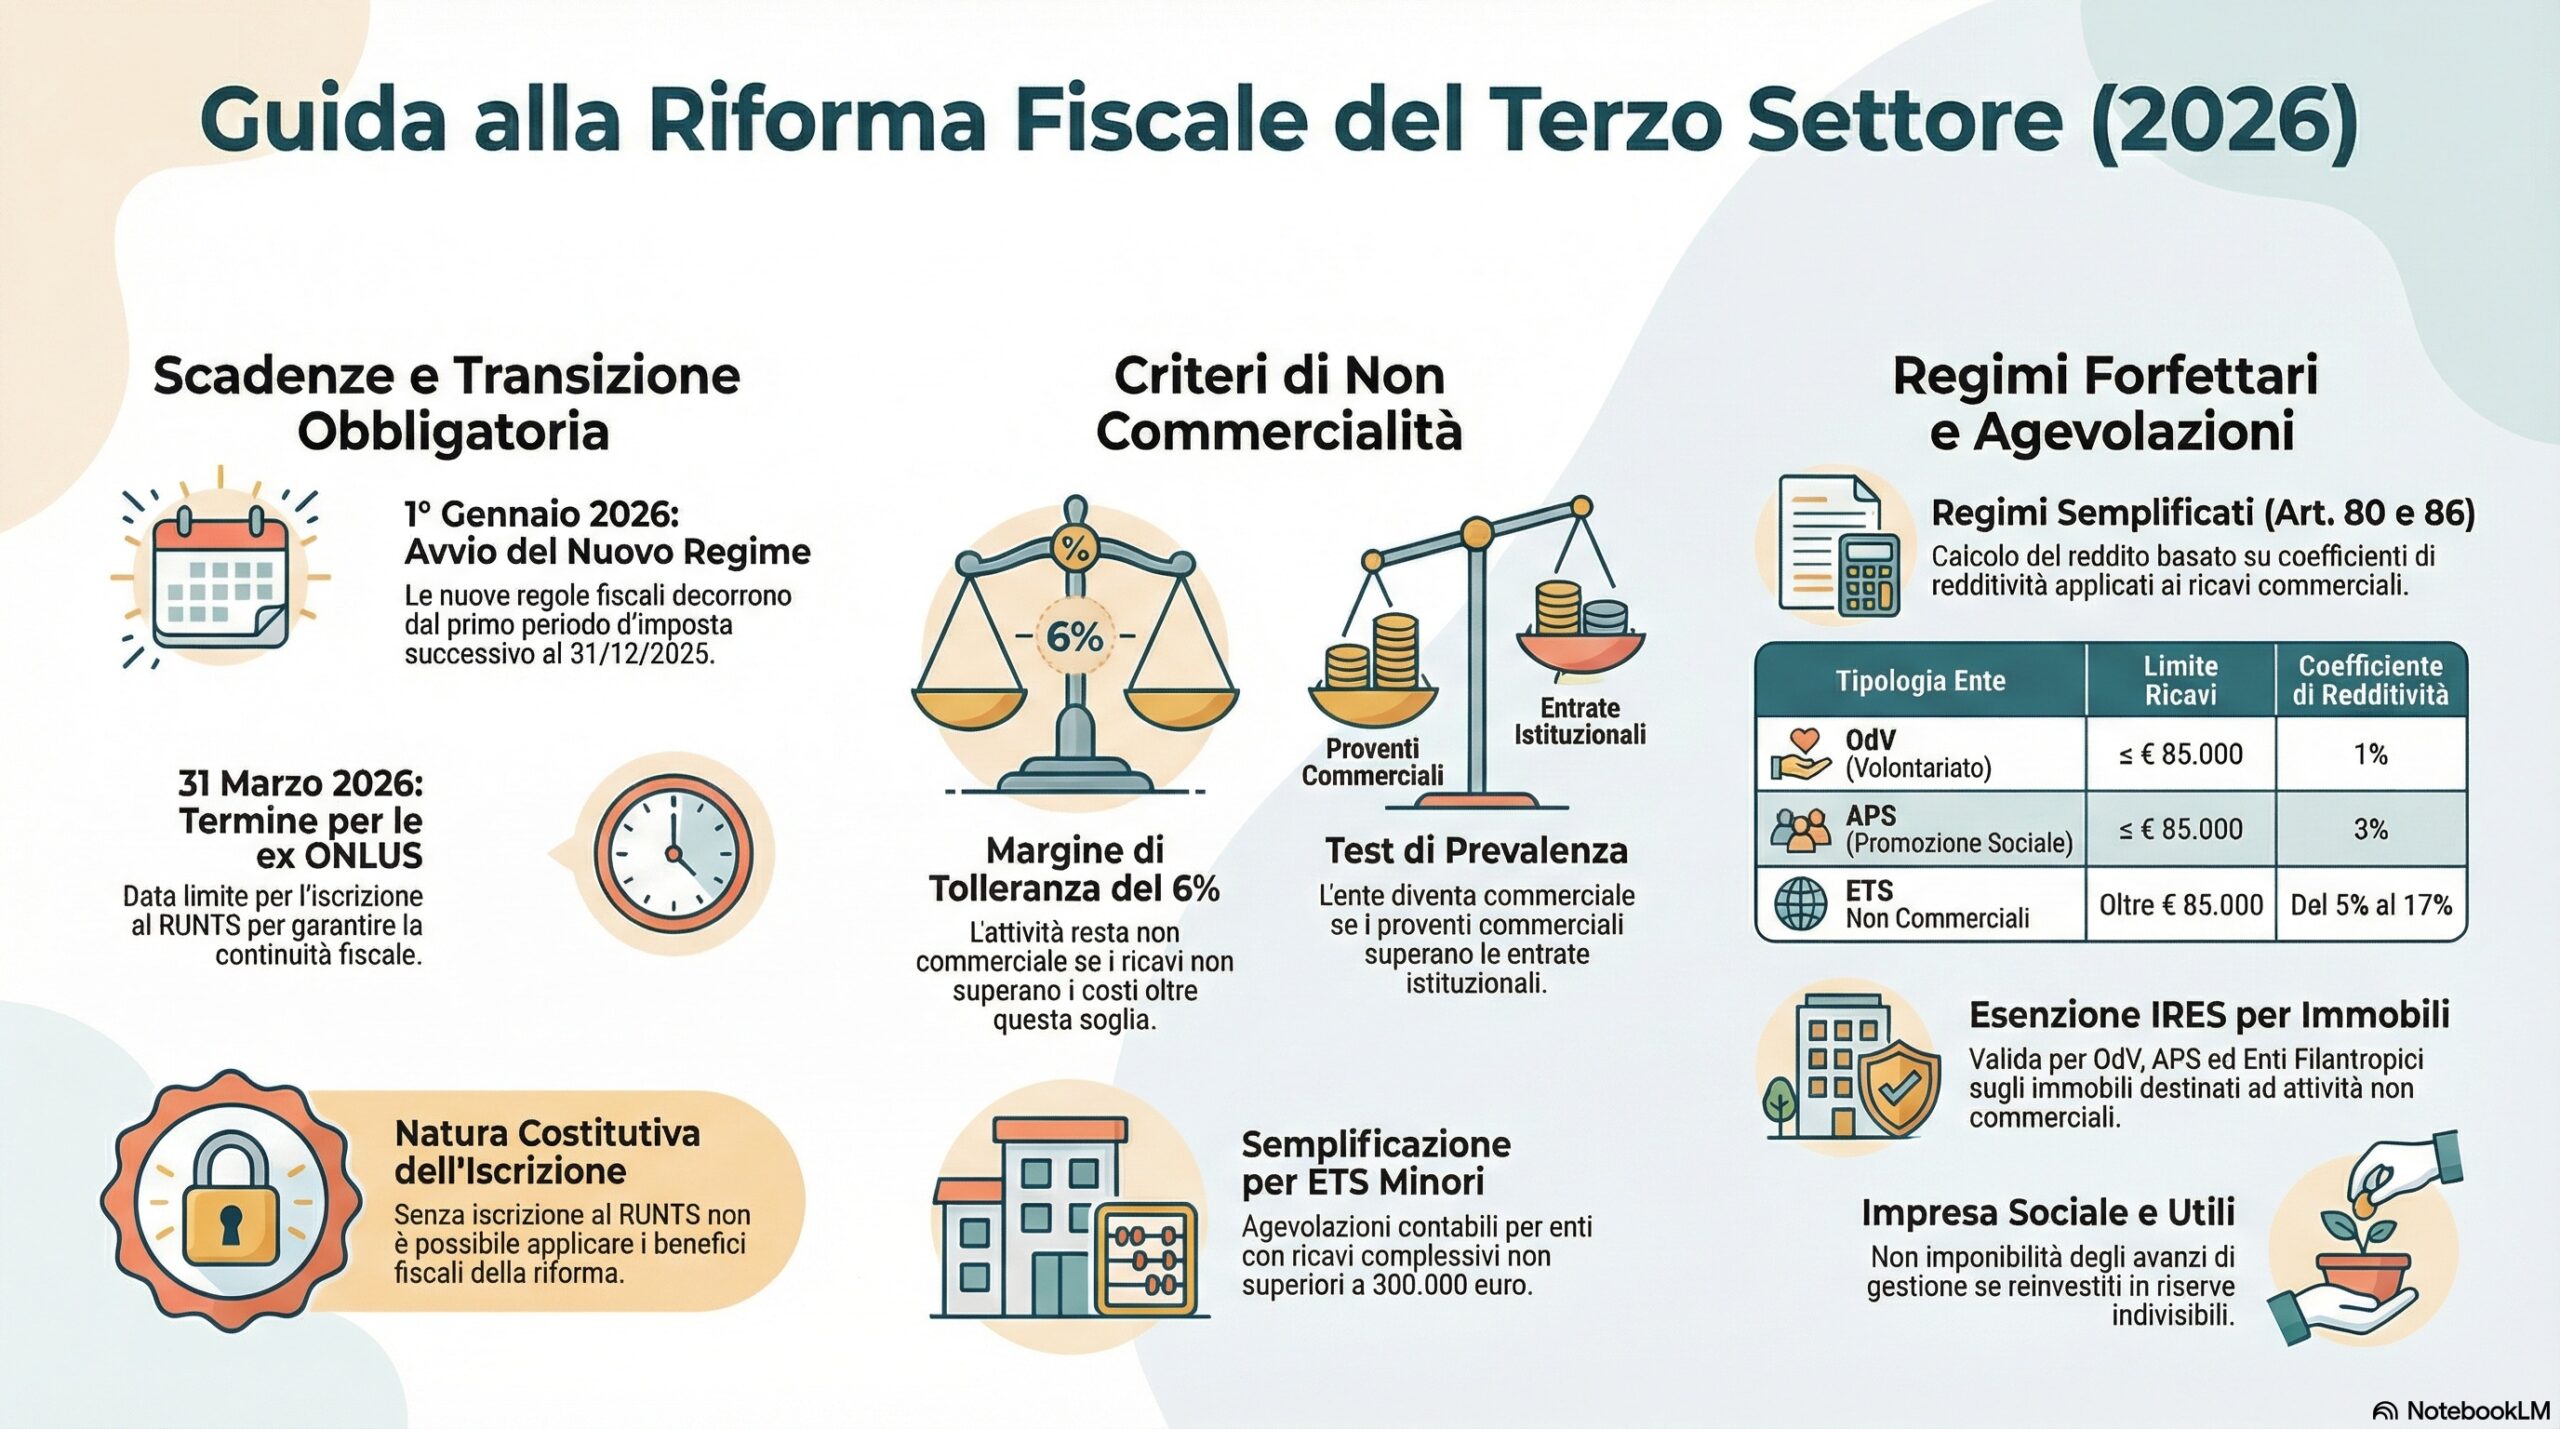 La
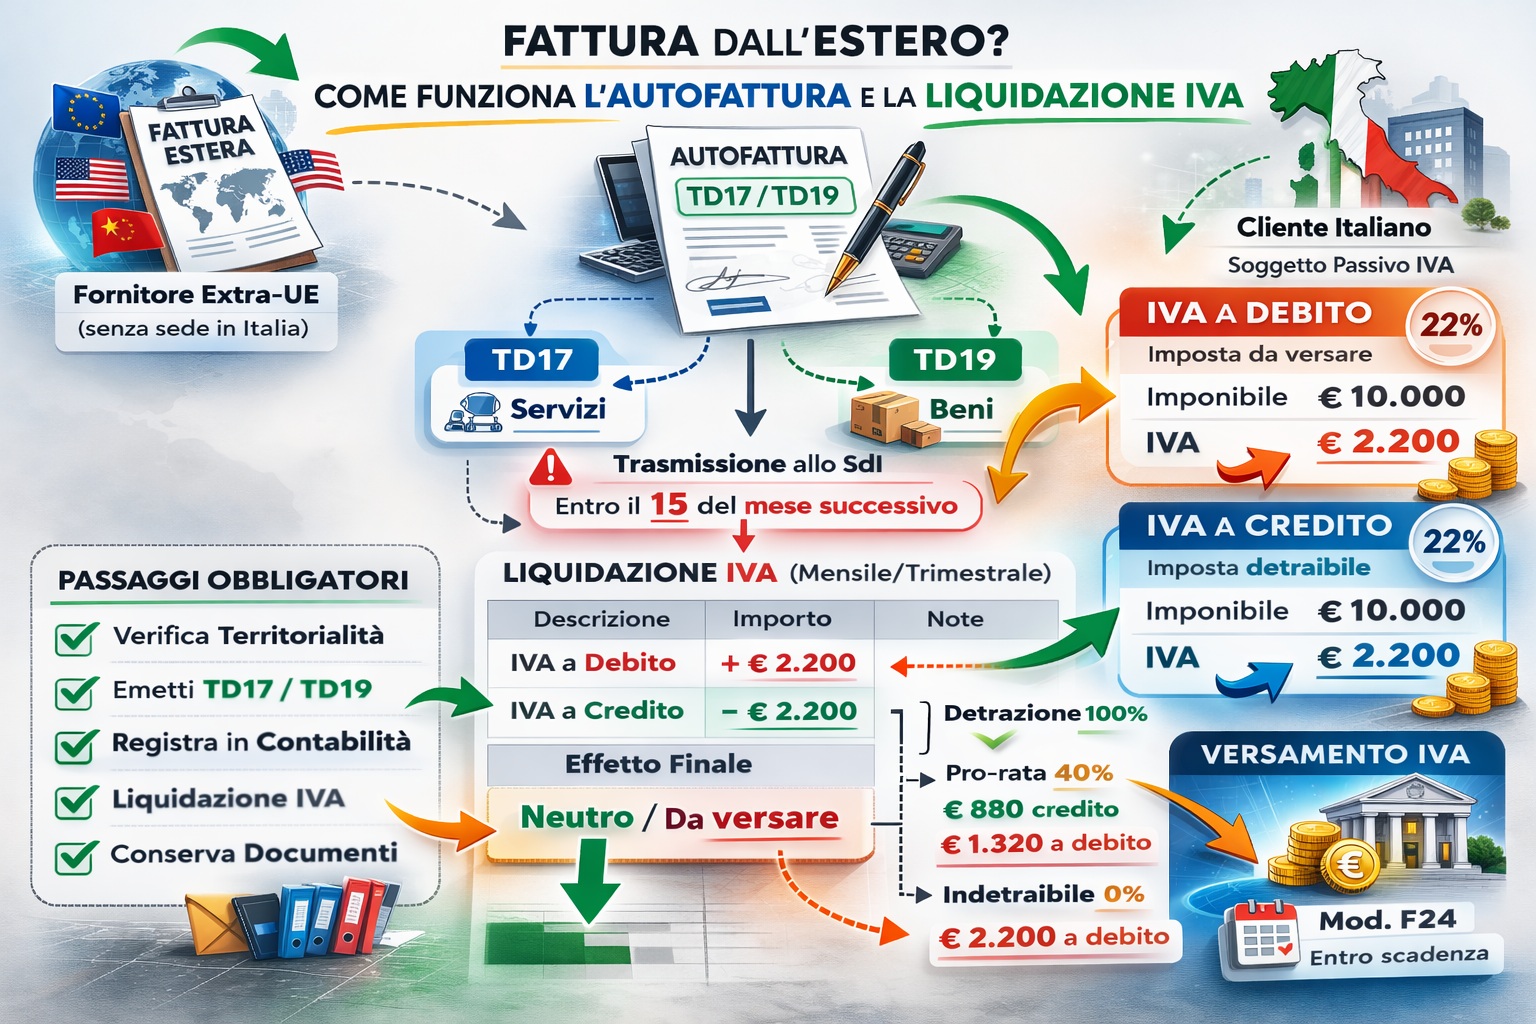 Quando un’impresa italiana acquista beni o servizi da un fornitore estero, l’IVA – se l’operazione è territorialmente rilevante in Italia – non viene addebitata dal fornitore, ma deve essere assolta direttamente dal cliente italiano mediante il meccanismo del reverse charge “esterno” (art. 17, comma 2, DPR 633/1972)