Il D.L. n. 39/2024, al fine di monitorare l’utilizzo dei crediti d’imposta per investimenti in beni strumentali nuovi 4.0 ed in attività di ricerca e sviluppo, ha richiesto la presentazione di una comunicazione preventiva (prenotazione) e di una comunicazione consuntiva dei dati riferiti ai citati investimenti.
La presentazione dei modelli costituisce presupposto per la fruizione dei crediti d’imposta in compensazione nel mod. F24.
Per la presentazione della comunicazione si veda l’aggiornamento del 23/5/2024 per le comunicazioni da effettuarsi a partire dal 18/5/2024
 Cambia la soglia del versamento minimo dell’IVA e delle ritenute sui redditi di lavoro autonomo.
 La
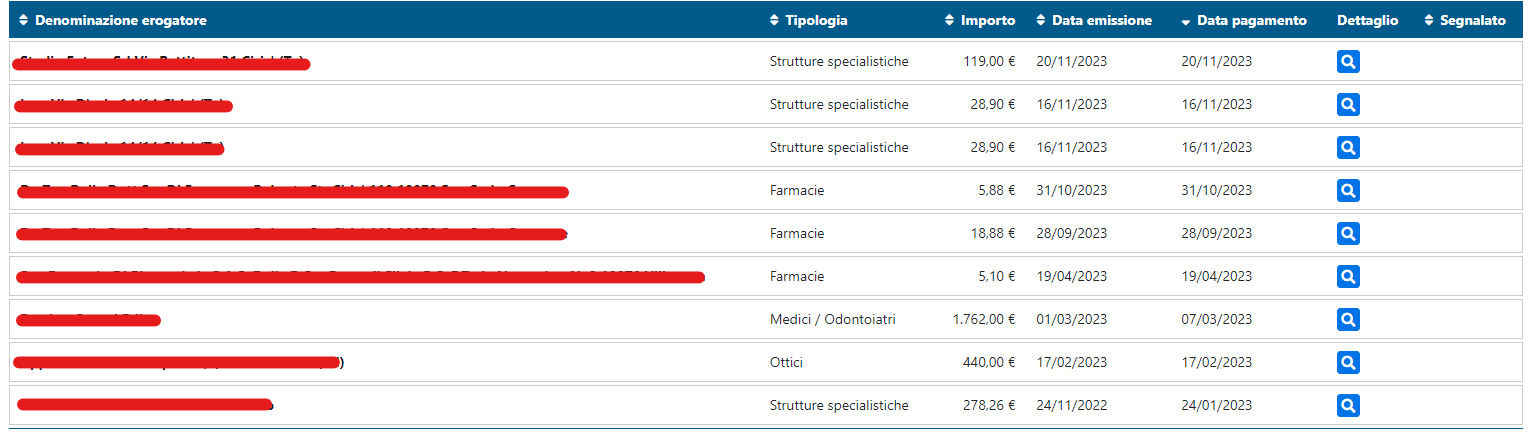
 Il DM 8 febbraio 2024 pubblicato sulla Gazzetta Ufficiale del 19 febbraio 2024 ha ridefinito i termini di invio dei dati delle spese sanitarie e veterinarie al Sistema tessera sanitaria.
 Al via le notifiche digitali generalizzate: con l’entrata in vigore delle nuove norme in materia di accertamento, gli atti giungeranno ai contribuenti via Pec agli indirizzi digitale.
 Riepiloghiamo gli
 La Legge di Bilancio prevede l’aumento dal 8% all’11% della ritenuta che banche e Poste operano all’atto dell’accredito dei pagamenti relativi ai bonifici disposti per beneficiare di oneri deducibili o per i quali spetta la detrazione d’imposta. (i c.d. bonifici “parlanti”)
 La legge di Bilancio 2024 in vigore dal 1 gennaio prevede la possibilità di effettuare l’adeguamento del esistenze iniziali pagando una imposta, e a seconda dei casi anche l’IVA.
 Il 31 gennaio scade il termine per l’invio dei dati al Sistema tessera sanitaria (Sts) delle spese sanitarie pagate nel secondo semestre 2023 .